
More
2026-09-21 - Pakket Belastingplan 2027
Debat IndirectdutchnlpublicupdatedRead in about 5 minutes instead of watching 135 minutes.
Pakket, planning en uitvoering
- Het pakket Belastingplan 2027 bestaat uit vier wetsvoorstellen; de briefing behandelt een selectie van technisch complexe of mogelijk omstreden maatregelen.
- De wetgevingsoverleggen zijn gepland op 12 en 26 oktober en de stemmingen op 12 november.
- De amendementenservice ondersteunt Kamerleden met wetteksten, budgettaire gevolgen, toelichtingen en uitvoeringsquickscans; conceptverzoeken moeten uiterlijk 26 oktober binnen zijn.
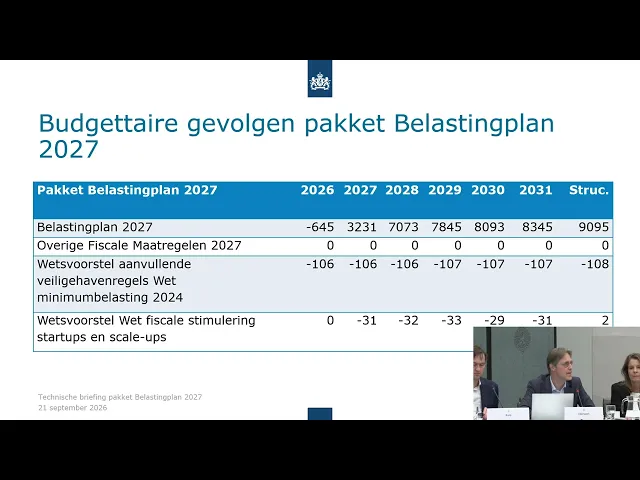
- Het Belastingplan omvat structureel circa 9 miljard euro; het CPB certificeert de ramingen, maar had tijdens de briefing nog niet alle maatregelen beoordeeld.
- Volgens de uitvoeringstoetsen zijn alle voorstellen inpasbaar en uitvoerbaar, al bestaan aandachtspunten rond toezicht, fraudebestendigheid en beschikbare capaciteit.
Inkomensbeleid
- Het koopkrachtpakket verhoogt de arbeidskorting en verlaagt beleidsmatig de tarieven in de eerste twee schijven met 0,06 procentpunt, maar per saldo stijgen de tarieven door andere lastenverzwaringen.
- De ouderenkorting daalt met 100 euro en het aangrijpingspunt van het toptarief wordt bevroren om het koopkrachtpakket te financieren.
- De inflatiecorrectie van normaal 2,6 procent wordt in 2027 voor 48 procent toegepast en voorlopig in 2028 voor 12,2 procent; dit levert eerst 1,5 miljard en structureel 3,4 miljard euro op.
- Door onder meer het terugdraaien van eerdere compensatie rond eigen risico en zorgpremies stijgen de tarieven in de eerste en tweede schijf in 2027 met 0,57 procentpunt ten opzichte van het basispad zonder Belastingplan.
- De briefing gaf geen exact beeld van het effect op individuele huishoudens; aanvullende cijfers per inkomensgroep kunnen via de schriftelijke behandeling worden opgevraagd.
Aftrekposten en ondernemerschap
- De aftrek en tegemoetkoming voor specifieke zorgkosten worden per 1 januari 2028 afgeschaft. De geraamde opbrengst is 560 miljoen euro en ongeveer 900.000 huishoudens gebruikten de aftrek in 2024.
- Als redenen gelden het beperkte bereik van de beoogde doelgroep, foutgevoeligheid en complexe uitvoering. Voor een gerichtere tegemoetkoming reserveert het kabinet 350 miljoen euro aan de uitgavenkant.
- De onbelaste reiskostenvergoeding en gerelateerde kilometerbedragen stijgen met terugwerkende kracht van 23 naar 25 cent per kilometer.
- De leeftijdsgrens van de youngtimerregeling stijgt naar 17 jaar in 2027 en 20 jaar in 2028, met overgangsrecht dat niet in alle jaren voorkomt dat een auto tijdelijk buiten de regeling valt.
- De vrijstelling voor korting op branche-eigen producten wordt afgeschaft als dekking voor de hogere reiskostenvergoeding; werkgevers kunnen eventueel de vrije ruimte van de werkkostenregeling gebruiken.
- De startersaftrek daalt in 2027 tot 10 euro en vervalt in 2028; de startersaftrek voor arbeidsongeschikten vervalt in 2029.
Bedrijven en woningcorporaties
- De bosbouwvrijstelling wordt per 2029 afgeschaft omdat zij niet doelmatig of doeltreffend is; 5 miljoen euro van de opbrengst gaat via de LVVN-begroting naar natuurbeleid.
- Het forfaitaire maximumbedrag binnen de innovatiebox stijgt van 25.000 naar 100.000 euro om de administratieve lasten voor het mkb te verlagen.
- Vanaf 2027 valt alleen het niet vooraf ingeprijsde valutaresultaat van afdekkingsinstrumenten nog onder de deelnemingsvrijstelling; voor bestaande gevallen komt overgangsrecht.
- Woningcorporaties die onder de Woningwet vallen worden naar verwachting vanaf 2028 uitgezonderd van de earningsstrippingmaatregel, na overleg met de Europese Commissie over staatssteun.
- De pseudoeindheffing voor fossiele zakelijke personenauto’s krijgt uitzonderingen voor lesauto’s, tijdelijke vervangingsauto’s en kort gehuurde auto’s; het overgangsrecht loopt tot 1 januari 2031.
Woningmarkt en btw
- Het algemene overdrachtsbelastingtarief voor woningen die niet zelf worden bewoond daalt van 8 naar 7 procent; het tarief voor niet-woningen blijft 10,4 procent en het zelfbewoningstarief 2 procent.
- Voor overdracht van DAEB-woningen tussen woningcorporaties komt een nieuwe vrijstelling van overdrachtsbelasting.
- Het btw-tarief op bloemen, planten en kerstbomen stijgt van 9 naar 21 procent. Export, goed voor 80 tot 85 procent van de sectoromzet, blijft onder het nultarief vallen.
- De btw-verhoging voor sierteelt wordt geraamd op 305 miljoen euro, terwijl sectoronderzoek wijst op forse omzet- en werkgelegenheidseffecten.
- Het verlaagde btw-tarief voor ballonvaarten vervalt op 1 januari 2028; vooruitbetalingen en vouchers voor latere vluchten vallen al vanaf 2027 onder het algemene tarief.
Accijnzen en milieubelastingen
- De accijnsteruggaaf voor bio- en hernieuwbare brandstoffen wordt beëindigd omdat de uitvoering arbeidsintensief is, circa 70 procent van de aangiften fouten bevat en het voordeel niet aantoonbaar bij eindgebruikers belandt.
- De tijdelijke accijnskorting op brandstoffen wordt verlengd tot 2029 en geleidelijk afgebouwd; via een nota van wijziging wordt ook diesel toegevoegd.
- Alcoholaccijnzen worden vanaf 2027 jaarlijks geïndexeerd. De structurele opbrengst wordt geraamd op 129 miljoen euro, waarbij rekening is gehouden met grenseffecten.
- De kleinebrouwersregeling wordt afgeschaft omdat haar oorspronkelijke doel sinds 1992 is vervallen en latere evaluaties negatief waren; de regeling omvat circa 2 miljoen euro.
- De vliegbelasting wordt vanaf 2027 gedifferentieerd naar afstand en het hoogste tarief wordt afgestemd op Duitsland; transferpassagiers blijven vrijgesteld.
- De eerder voorziene lastenverzwaring voor de afvalsector wordt deels teruggedraaid: het tarief van de afvalstoffenbelasting gaat naar 81 euro en de afbouw van CO2-correcties wordt vertraagd tot 2035.
- De belasting op leidingwater stijgt met 10 cent en levert naar verwachting 111 miljoen euro per jaar op; een gemiddeld gezin betaalt hierdoor jaarlijks circa 8,20 tot 14 euro extra.
Start-ups en scale-ups
- Een afzonderlijk wetsvoorstel moet start-ups en scale-ups helpen werknemers te binden via fiscaal aantrekkelijkere aandelenopties.
- De RVO toetst of ondernemingen voldoen aan de definitie van innovatieve, snelgroeiende bedrijven met een schaalbaar en herhaalbaar verdienmodel.
- De loonheffing wordt uitgesteld tot verkoop van de verkregen aandelen en slechts 65 procent van de waardestijging tijdens de geldige beschikking wordt belast.
- De regeling kent risico’s voor handhaafbaarheid en fraudebestendigheid, vooral wanneer werknemers uit dienst gaan of emigreren en tegeninformatie ontbreekt.
- De meewerkaftrek en stakingsaftrek worden afgeschaft om deze stimulering budgettair te dekken.
Actiepunten
- Dien verzoeken voor ondersteuning bij waarschijnlijk in te dienen amendementen uiterlijk 26 oktober in en vermeld een budgettaire dekking.
- Herhaal onbeantwoorde of aanvullende vragen, waaronder verzoeken om inkomenseffecten per groep, bij de schriftelijke inbreng voor het verslag.
- Vraag bij de schriftelijke behandeling om verduidelijking van de uitzonderingen voor tijdelijke huur- en vervangingsauto’s als exacte toepassing nodig is.
Transcript
Ask video
Ask Video is a Plus feature
Upgrade to ask questions and get answers linked to exact moments.