
More
2026-09-21 - Wetsvoorstel veilige havenregels Wet minimumbelasting
Debat IndirectdutchnlpublicupdatedRead in about 2 minutes instead of watching 25 minutes.
Achtergrond en werking
- Het wetsvoorstel verwerkt vier veiligehavenregels uit het internationale side-by-sidepakket van 5 januari 2026 in de Wet minimumbelasting 2024.
- De mondiale minimumbelasting moet winstverschuiving en belastingconcurrentie beperken en geldt voor groepen met minimaal 750 miljoen euro omzet, met een effectief minimumtarief van 15 procent.
- Bijheffing kan plaatsvinden via een binnenlandse bijheffing, de inkomen-inclusiemaatregel bij de moedermaatschappij of de onderbelastewinstmaatregel bij andere groepsentiteiten.
Vier veiligehavenregels
- De vereenvoudigde effectievebelastingtariefregel vermindert administratieve lasten door financiële verslaggevingscijfers met minder correcties te gebruiken; bij een tarief van minstens 15 procent vervallen de uitgebreide berekening en bijheffing.
- Deze vereenvoudiging geldt standaard voor verslagjaren vanaf 31 december 2026, met een voorwaardelijke keuze voor toepassing vanaf 31 december 2025.
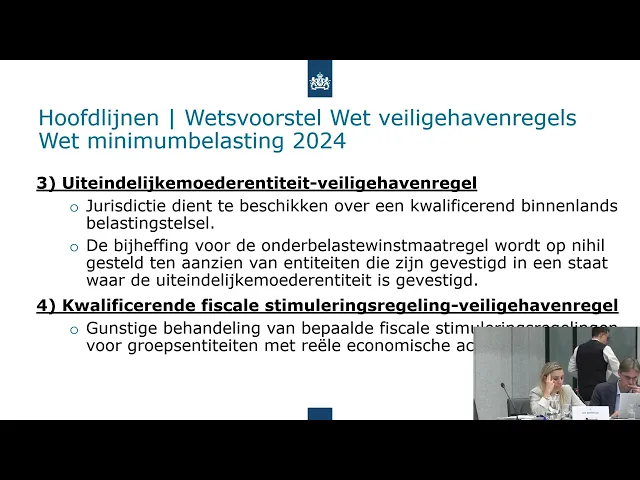
- De veilige haven voor kwalificerende equivalente minimumbelastingstelsels zet de inkomen-inclusie- en onderbelastewinstbijheffing op nihil, maar laat een kwalificerende binnenlandse bijheffing intact.
- De veilige haven voor de uiteindelijke moederentiteit beperkt de onderbelastewinstmaatregel voor activiteiten in het land van de moeder, mits daar vóór 1 januari 2026 een kwalificerend binnenlands stelsel bestond.
- De vierde regel behandelt bepaalde fiscale stimulansen voor reële economische activiteiten gunstiger door het relevante belastingbedrag in de berekening te verhogen.
- Uitgaven- of productiegebonden regelingen kunnen kwalificeren; inkomensgebonden voordelen zoals de innovatiebox niet. De EIA, MIA en KIA voldoen volgens de briefing wel.
Internationale kwalificatie
- Het Inclusive Framework beoordeelt of nationale stelsels aan de criteria voldoen; momenteel staat alleen de Verenigde Staten in het centrale register.
- Andere landen kunnen tot en met 2028 een verzoek om kwalificatie als equivalent stelsel indienen.
- In het gegeven voorbeeld blijven binnenlandse bijheffingen gelden, terwijl bij een Amerikaanse uiteindelijke moeder de inkomen-inclusie- en onderbelastewinstmaatregel niet worden toegepast.
Budgettaire gevolgen
- De geraamde Nederlandse budgettaire derving bedraagt circa 106 à 107 miljoen euro.
- Ongeveer twee derde tot drie kwart van de derving hangt samen met de equivalente behandeling van de Verenigde Staten; het resterende deel komt vooral door de gunstigere behandeling van fiscale stimulansen.
- Van de andere twee regels worden nauwelijks budgettaire effecten verwacht; de vereenvoudigingsregel is bedoeld voor lastenverlichting en niet voor extra opbrengsten.
Wetgeving en parlementaire positie
- Niet-aanneming kan leiden tot afwijkende toepassing tussen landen, onzekerheid voor bedrijven en mogelijke spanning met de EU-richtlijn, die aansluiting bij nieuwe internationale richtsnoeren verlangt.
- Een Nederlandse wettelijke basis moet bedrijven en de Belastingdienst duidelijkheid geven over de toepassing van de omvangrijke internationale afspraken.
- Nieuwe administratieve richtsnoeren zullen waarschijnlijk periodiek tot verdere aanpassingen van de Wet minimumbelasting leiden.
Transcript
Ask video
Ask Video is a Plus feature
Upgrade to ask questions and get answers linked to exact moments.